
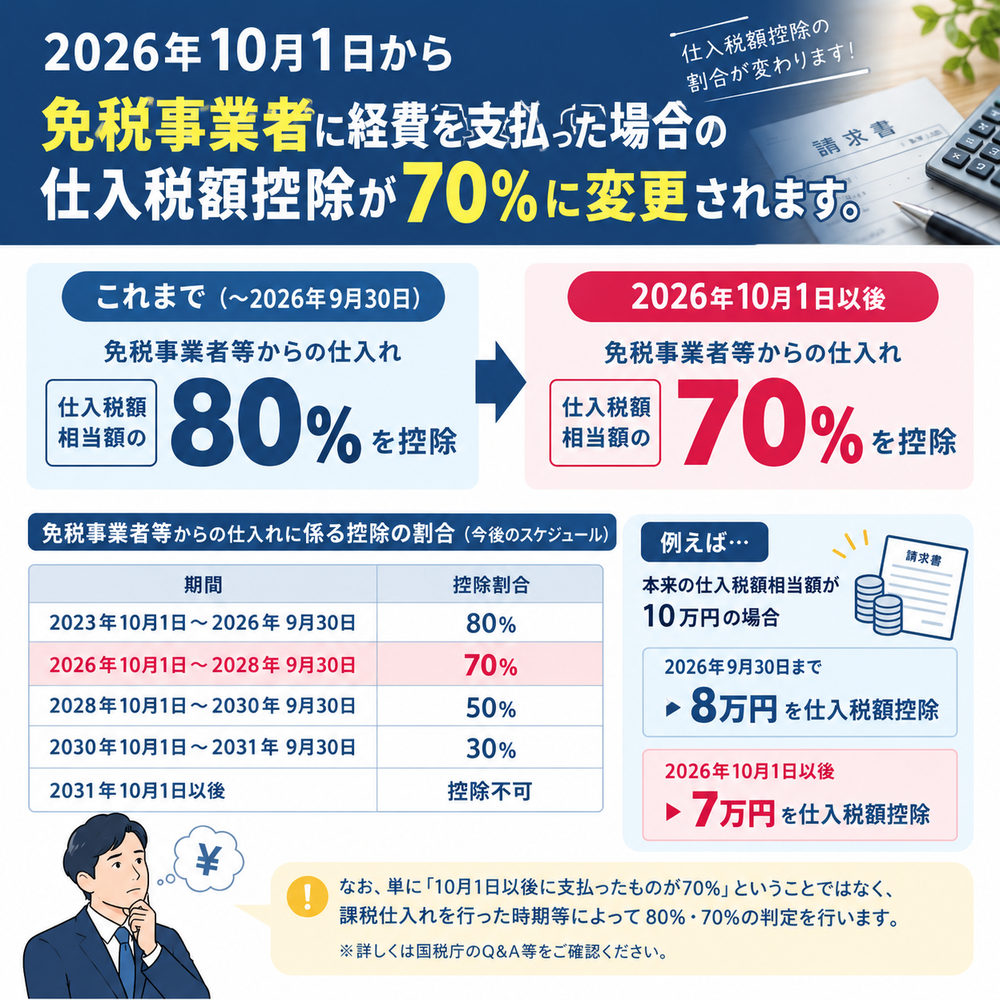
2026年10月1日より免税事業者に経費等を支払った場合には、
消費税等の仕入税額控除できる額が
本来の消費税額の70%(従前80%)に変更されます。
例)
免税事業者に55,000円(税込)払った場合
⇒仕入税額控除できる額(仮払消費税等の計上額)3,500円※
※ 55,000×10/110×70%=3,500円
消費税等の仕入税額控除できる額が
本来の消費税額の70%(従前80%)に変更されます。
例)
免税事業者に55,000円(税込)払った場合
⇒仕入税額控除できる額(仮払消費税等の計上額)3,500円※
※ 55,000×10/110×70%=3,500円